PaysafeCard– Prepaid-Zahlungen
paysafecard.com Wertkarten GmbHFinanzenVerifiziert
- 11.36K Bewertungen
- 4,4
- Downloads
- 10.000.000+
- Preis
- Free
Screenshots
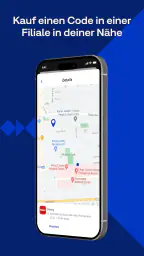
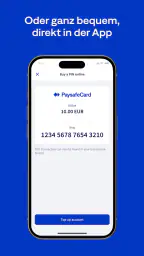
 Analyse von Appwesome
Wer hat nicht schon mal den Gedanken gehabt, beim Online-Shoppen oder bei In-App-Käufen nicht immer die Kreditkarte zücken zu müssen? Genau hier kommt die PaysafeCard ins Spiel. Diese App bietet eine einfache und sichere Möglichkeit, mit Prepaid-Guthaben online zu bezahlen. Ich habe mir die App mal genauer angeschaut und teile gerne meine Eindrücke mit euch.
Für wen das Prepaid-Prinzip im Alltag passt
Der größte praktische Unterschied zu einer Kreditkarte oder einer direkt belasteten Bankkarte liegt für mich nicht in der Eingabe des Codes, sondern darin, dass ich den verfügbaren Betrag vorher festlege. Das ist hilfreich, wenn ich ein bestimmtes Spiel oder einen digitalen Dienst bezahlen möchte, aber keine laufenden Ausgaben über mein Bankkonto laufen lassen will. Auch für gelegentliche Online-Käufe ist das Modell übersichtlich: Ich lade nur so viel Guthaben auf, wie ich tatsächlich einplanen möchte.
Ein typischer Alltagseinsatz wäre ein spontaner Kauf im Spielekonto am Abend. Statt Kartendaten in einem weiteren Shop zu hinterlegen, kann ich vorher Guthaben besorgen und den Betrag für diesen Kauf verwenden. Das trennt den Einkauf ein Stück weit von meinen übrigen Zahlungsmitteln. Es ersetzt allerdings keine allgemeine Budgetplanung: Wer regelmäßig mehrere digitale Dienste bezahlt, sollte trotzdem im Blick behalten, wann und wofür Guthaben eingesetzt wird.
Die App ist kostenlos und gehört in den Bereich Finanzen. Entwickelt wird sie von paysafecard.com Wertkarten GmbH. Mit einer durchschnittlichen Bewertung von 4,4 aus rund 194.000 Bewertungen und mehr als zehn Millionen Installationen ist sie für viele Nutzer offenbar ein vertrauter Weg, Prepaid-Zahlungen zu verwalten. Sie ist ab null Jahren freigegeben; das bedeutet für mich aber nicht, dass Kinder damit ohne Begleitung bezahlen sollten. Bei einem Prepaid-Code bleibt wichtig, ihn vertraulich zu behandeln und Käufe gemeinsam zu überblicken.
Einfachheit und Benutzerfreundlichkeit
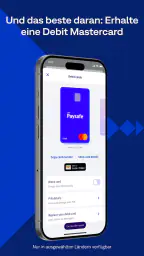
Gleich nach dem Download der PaysafeCard-App fiel mir die aufgeräumte und intuitive Benutzeroberfläche auf. Alles ist übersichtlich gestaltet, sodass man sich auch als Neuling in der Welt der Prepaid-Zahlungen schnell zurechtfindet. Man kann ganz einfach sein Konto verwalten, Guthaben aufladen und die letzten Transaktionen einsehen. Alles funktioniert mit wenigen Klicks, was ich als unglaublich praktisch empfinde.
Guthaben aufladen leicht gemacht
Das Aufladen des Guthabens ist wohl der spannendste Teil. Entweder kauft man sich eine PaysafeCard im Laden oder online und gibt dann den 16-stelligen Code in der App ein. Das Ganze dauert nur ein paar Sekunden. Was mir besonders gefällt, ist die Möglichkeit, mehrere Karten zu kombinieren, um auch größere Beträge abdecken zu können. Kein Stress mehr mit kleinen Restbeträgen, die irgendwo versauern.
Ein nützlicher Kniff ist, vor dem Kauf kurz den benötigten Gesamtbetrag zu prüfen und erst dann zu entscheiden, wie viel Guthaben ich einsetzen möchte. Bei mehreren Codes kann das Zusammenlegen helfen, einzelne kleine Restbeträge für einen größeren Einkauf zu verwenden. Ich würde trotzdem nicht vorsorglich viel Geld aufladen: Prepaid ist am leichtesten zu kontrollieren, wenn die Höhe des Guthabens zu einem konkreten Zweck passt. Außerdem sollte man den Code nicht in Chats oder an Personen weitergeben, die ihn angeblich zur „Prüfung“ benötigen.
Weitere lesenswerte Artikel
Alle Artikel
 UNO!™
UNO!™ für zwischendurch: Warum aus einer Runde schnell mehr wird
Der digitale Kartenklassiker passt in jede freie Minute und verändert dabei leise, wie wir Streit, Glück und Gemeinschaft auf dem Handy erleben.
Artikel lesen: UNO!™ für zwischendurch: Warum aus einer Runde schnell mehr wird
 WhatsApp Messenger
WhatsApp wurde zur Alltagsinfrastruktur, weil alle schon dort sind
WhatsApp gewinnt nicht durch große Gesten, sondern weil es Verabredungen, Familienalltag und spontane Rückfragen an einem Ort zusammenführt – samt Bequemlichkeit und blinden Flecken.
Artikel lesen: WhatsApp wurde zur Alltagsinfrastruktur, weil alle schon dort sind


Wer wissen möchte, ob sich damit jede gewünschte Zahlung erledigen lässt, sollte den konkreten Shop oder Dienst vor dem Aufladen prüfen. Prepaid-Guthaben ist keine universelle Ersatzkarte: Die Annahme hängt davon ab, ob der jeweilige Händler PaysafeCard als Zahlungsweg anbietet. Für wiederkehrende Abbuchungen oder Käufe, bei denen eine Zahlungskarte ausdrücklich verlangt wird, ist eine Debit- oder Kreditkarte oft bequemer. Ich sehe die App daher eher als gezielte Alternative für passende Online-Zahlungen denn als einziges Zahlungsmittel.
Sicherheit wird großgeschrieben
Eines der Hauptargumente für die Nutzung von PaysafeCard ist zweifellos die hohe Sicherheit. Man gibt keine persönlichen Bankdaten preis, sondern verwendet nur den Code der Prepaid-Karte. Gerade in Zeiten von Cyberkriminalität ist das ein riesiges Plus. Ich habe mich bei jedem Kauf sicher gefühlt, da ich genau wusste, dass meine Bankdaten geschützt sind.
Der Vorteil sollte aber nicht mit risikofrei verwechselt werden. Der Code selbst ist der entscheidende Zugang zum Guthaben; wer ihn unbedacht teilt, kann damit die Kontrolle darüber verlieren. Ich behandle ihn deshalb ähnlich sorgfältig wie Bargeld und gebe ihn nur dort ein, wo ich gerade selbst bezahlen möchte. Die App kann die Bankdaten bei einer passenden Zahlung außen vor lassen, aber sie verhindert nicht automatisch, dass man auf einen gefälschten Zahlungsaufruf hereinfällt. Ein kurzer Blick auf den Shop und den geforderten Betrag bleibt sinnvoll.
Wo kann man die PaysafeCard nutzen?
Ein weiterer Vorteil ist die breite Akzeptanz der PaysafeCard. Ob beim Kauf von Spielen, beim Streamen von Filmen oder bei der Buchung eines Hotels, die Einsatzmöglichkeiten sind nahezu grenzenlos. Ich habe die Karte für meine Gaming-Abos genutzt und es lief alles reibungslos. Kein Wunder, dass die App bei so vielen Nutzern beliebt ist.
Bei der Auswahl zwischen Prepaid und den üblichen Alternativen kommt es vor allem auf den Zweck an. Eine Kreditkarte ist meist flexibler, wenn ich viel reise oder regelmäßig Zahlungen hinterlegen muss; eine Bankkarte ist für alltägliche Einkäufe häufig direkter. PaysafeCard spielt ihre Stärke eher dort aus, wo ein unterstützter Online-Shop eine Zahlung ohne die Eingabe von Bankkartendaten ermöglicht und ich den Betrag im Voraus begrenzen möchte. Die pauschale Vorstellung, man könne damit praktisch überall zahlen, würde ich deshalb nicht übernehmen: Vor dem Kauf lohnt es sich, direkt an der Kasse des jeweiligen Anbieters nachzusehen.
Auch für ein Geschenk oder für jemanden, der digitale Käufe bewusst begrenzen möchte, kann das Prepaid-Modell passen. Die Person kann nur das vorhandene Guthaben für passende Zahlungen verwenden. Weniger geeignet ist es für Nutzer, die eine einzige Karte für sämtliche Ausgaben, automatische Verlängerungen und spontane Einkäufe erwarten. Wer häufig Abos verwaltet, sollte besonders darauf achten, ob der jeweilige Dienst diese Zahlungsart für wiederkehrende Belastungen akzeptiert, statt sich erst beim nächsten Abrechnungsversuch darauf zu verlassen.
Was sich mit der aktuellen App ändert – und was nicht
Die App wird weiterentwickelt; die aktuelle Version ist 26.7.0. Für mich ist diese Versionsangabe vor allem ein Hinweis darauf, dass es sich um ein gepflegtes Produkt handelt, nicht um eine Zusage, dass sich an jedem einzelnen Bildschirm oder Ablauf etwas Bestimmtes geändert hat. Wer die Anwendung schon länger nutzt, kann sie daher weiterhin als Begleiter für Guthaben und Transaktionen betrachten, sollte aber nach einer Aktualisierung kurz prüfen, ob sich die Darstellung oder der eigene gewohnte Ablauf verändert hat.
Für bestehende Nutzer zählt im Alltag weniger eine Versionsnummer als die Frage, ob Aufladen und Bezahlen weiterhin zu den eigenen Einkaufsgewohnheiten passen. Wenn ich nur gelegentlich einen Code einlöse, muss ich meinen Ablauf wahrscheinlich nicht neu planen. Wer dagegen einen bestimmten Shop regelmäßig nutzt, sollte vor einer größeren Aufladung testen, ob die gewünschte Zahlungsart dort weiterhin angeboten wird. So bleibt das Guthaben an einen konkreten Zweck gebunden, statt ungenutzt liegen zu bleiben.
Die App ist seit dem 10.01.2013 verfügbar und läuft mindestens mit iOS 9. Das macht sie grundsätzlich auch für Geräte mit älterem Betriebssystem interessant, sofern die App dort noch unterstützt wird. Für mich wäre das aber kein Grund, ein älteres Gerät dauerhaft unverändert zu lassen: Bei Finanz- und Zahlungsanwendungen sind ein aktuelles, unterstütztes System und sorgfältiger Umgang mit dem eigenen Gerät weiterhin wichtig.
Wo ich genauer hinsehen würde
Eine mögliche Reibung entsteht, wenn ein Kaufbetrag nicht zum verfügbaren Guthaben passt oder der Händler die Zahlungsart nicht akzeptiert. Dann kann der schnelle Eindruck einer einfachen Zahlung in zusätzliche Schritte münden. Ich würde deshalb erst den Warenkorb und die angebotenen Zahlungsmethoden prüfen und danach den passenden Betrag bereitstellen. Das ist ein kleiner Umweg gegenüber einer Karte, die direkt belastet wird, kann aber helfen, unnötige Guthabenreste oder einen abgebrochenen Kauf zu vermeiden.
Wer nach dem Bezahlen eine Rückerstattung erwartet, sollte außerdem nicht voraussetzen, dass sie genauso unkompliziert abläuft wie bei einer Bankkarte. Rückzahlungen und die Behandlung einer konkreten Transaktion hängen vom jeweiligen Händler und Zahlungsablauf ab. Bei einem wichtigen oder teuren Kauf würde ich die Bedingungen des Shops vor Abschluss lesen und den Beleg aufheben. Das ist kein spezieller Makel der App, sondern ein sinnvoller Schritt, wenn man mit einem Prepaid-Zahlungsweg einkauft.
Auch die Anzeige vergangener Transaktionen ist praktisch, ersetzt für mich aber keine vollständige Haushaltsübersicht. Sie hilft, Zahlungen in der App nachzuvollziehen; wer Ausgaben über mehrere Karten, Konten und Dienste hinweg vergleichen möchte, braucht weiterhin eine eigene Übersicht. Der beste Nutzen entsteht, wenn ich den Prepaid-Betrag vorher bewusst festlege und anschließend kontrolliere, wofür er verwendet wurde.
Ein paar Gedanken am Ende
Die Nutzung von PaysafeCard hat mich wirklich überzeugt. Die App ist ideal für alle, die auf der Suche nach einer unkomplizierten und sicheren Zahlungsmethode sind. Zudem ist sie perfekt für Menschen, die ihre Ausgaben besser im Griff haben wollen, da man nur das ausgeben kann, was man vorher aufgeladen hat. Für mich ist die PaysafeCard eine klare Empfehlung. Probiert sie mal aus, ich bin gespannt auf eure Erfahrungen!
Meine Empfehlung gilt vor allem für Menschen, die gezielt bei unterstützten Online-Anbietern zahlen, keine Bankkartendaten hinterlegen möchten und den Betrag lieber vorab begrenzen. Wer dagegen maximale Akzeptanz, automatische wiederkehrende Zahlungen oder eine zentrale Lösung für sämtliche Einkäufe braucht, fährt mit einer Bank- oder Kreditkarte meist besser. Für alle anderen ist PaysafeCard eine einfache Ergänzung: nicht die Antwort auf jede Zahlungssituation, aber eine angenehm überschaubare Option, wenn Prepaid zum eigenen Kaufverhalten passt.
Highlights
- Einfaches und sicheres Online-Zahlungssystem.
- Keine Notwendigkeit für ein Bankkonto.
- Weit verbreitete Akzeptanz weltweit.
- Keine persönlichen Daten erforderlich.
- Guthaben in Echtzeit verfügbar.
Einschränkungen
- Gebühren für Inaktivität nach 12 Monaten.
- Maximale Einzahlungslimits.
- Kein direkter Geldtransfer möglich.
- Nicht überall verfügbar.
- Erstattungen sind kompliziert.
Häufig gestellte Fragen
01Was ist PaysafeCard und wie funktioniert es?
PaysafeCard ist eine Prepaid-Zahlungsmethode, die es Nutzern ermöglicht, online sicher und anonym zu bezahlen, ohne Bankdaten preiszugeben. Nutzer kaufen eine Karte mit einem 16-stelligen PIN-Code, den sie bei der Zahlung in teilnehmenden Online-Shops eingeben. Es ist ideal für Nutzer, die ihre Ausgaben im Blick behalten möchten.
02Wo kann ich PaysafeCard kaufen und verwenden?
PaysafeCard kann in vielen Einzelhandelsgeschäften, Tankstellen und Kiosken weltweit gekauft werden. Online kann man es auf der offiziellen Webseite erwerben. Es wird in einer Vielzahl von Online-Shops, für Spiele, Unterhaltung und Dienstleistungen akzeptiert. Die Verfügbarkeit hängt vom jeweiligen Land und Partnern ab.
03Welche Gebühren fallen bei der Nutzung von PaysafeCard an?
Die Nutzung von PaysafeCard ist grundsätzlich gebührenfrei. Allerdings können nach 12 Monaten Inaktivität monatliche Verwaltungsgebühren anfallen. Zudem können Gebühren bei Umrechnungen in andere Währungen oder bei der Nutzung bestimmter Services anfallen. Es ist ratsam, die Bedingungen auf der offiziellen Website zu überprüfen.
04Ist die PaysafeCard sicher und anonym?
Ja, PaysafeCard bietet hohe Sicherheitsstandards und ermöglicht anonyme Zahlungen, da keine persönlichen oder Bankdaten erforderlich sind. Nutzer müssen jedoch darauf achten, ihre PIN nicht weiterzugeben und nur bei vertrauenswürdigen Online-Shops zu zahlen, um Missbrauch zu vermeiden.
05Kann ich mein PaysafeCard-Guthaben zurückerstatten oder auszahlen lassen?
Eine direkte Rückerstattung oder Auszahlung des PaysafeCard-Guthabens ist nicht möglich. Nutzer sollten ihre Karten daher sorgfältig verwenden. Bei Problemen oder unbeabsichtigten Zahlungen kann der Kundenservice kontaktiert werden, um mögliche Lösungen zu besprechen. Es ist wichtig, die Allgemeinen Geschäftsbedingungen zu beachten.
PaysafeCard– Prepaid-Zahlungen in anderen Sprachen
